Von der Zelino Redaktion
Pflichtangaben auf der Handwerkerrechnung: Die komplette Checkliste
Einmal richtig. Keine Rückfragen.
Fehlt eine Pflichtangabe, kann dein Firmenkunde die Vorsteuer nicht ziehen und schickt die Rechnung zurück. Mit dieser Liste stimmt jede Rechnung beim ersten Mal.
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte
Für iPhone im App Store laden
Direkt zum passenden Abschnitt
Kurzantwort
Eine Handwerkerrechnung muss enthalten: Name und Anschrift von dir und dem Kunden, deine Steuernummer oder USt-IdNr., Rechnungsdatum, eine einmalige fortlaufende Rechnungsnummer, Art und Umfang der Leistung, den Leistungszeitraum, den Nettobetrag nach Steuersätzen, Steuersatz und Steuerbetrag sowie im Voraus vereinbarte Nachlässe. Bei Arbeiten für Privatkunden an Haus, Wohnung oder Grundstück kommt der Hinweis dazu, dass sie die Rechnung zwei Jahre aufbewahren müssen.
Das Wichtigste zuerst
- Die Pflichtangaben stehen in § 14 UStG – fehlt eine, ist die Rechnung nicht ordnungsgemäß.
- Bei Arbeiten am Haus oder Grundstück musst du die Rechnung innerhalb von sechs Monaten schreiben.
- Bei Arbeiten am Haus brauchen Privatkunden den Hinweis auf ihre zweijährige Aufbewahrungspflicht.
- Arbeitskosten getrennt ausweisen ist keine Pflicht, aber ein echter Service für Privatkunden.
Vom Wissen ins Machen · Zelino
Vom Angebot zur Rechnung. Auf deinem Handy.
Kunden und Leistungen erfassen, das Dokument prüfen und direkt versenden. Teste den Ablauf mit einem Musterauftrag, bevor du dich entscheidest.
- 1Kunden auswählen
- 2Leistungen erfassen
- 3Dokument prüfen
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte
Für iPhone im App Store laden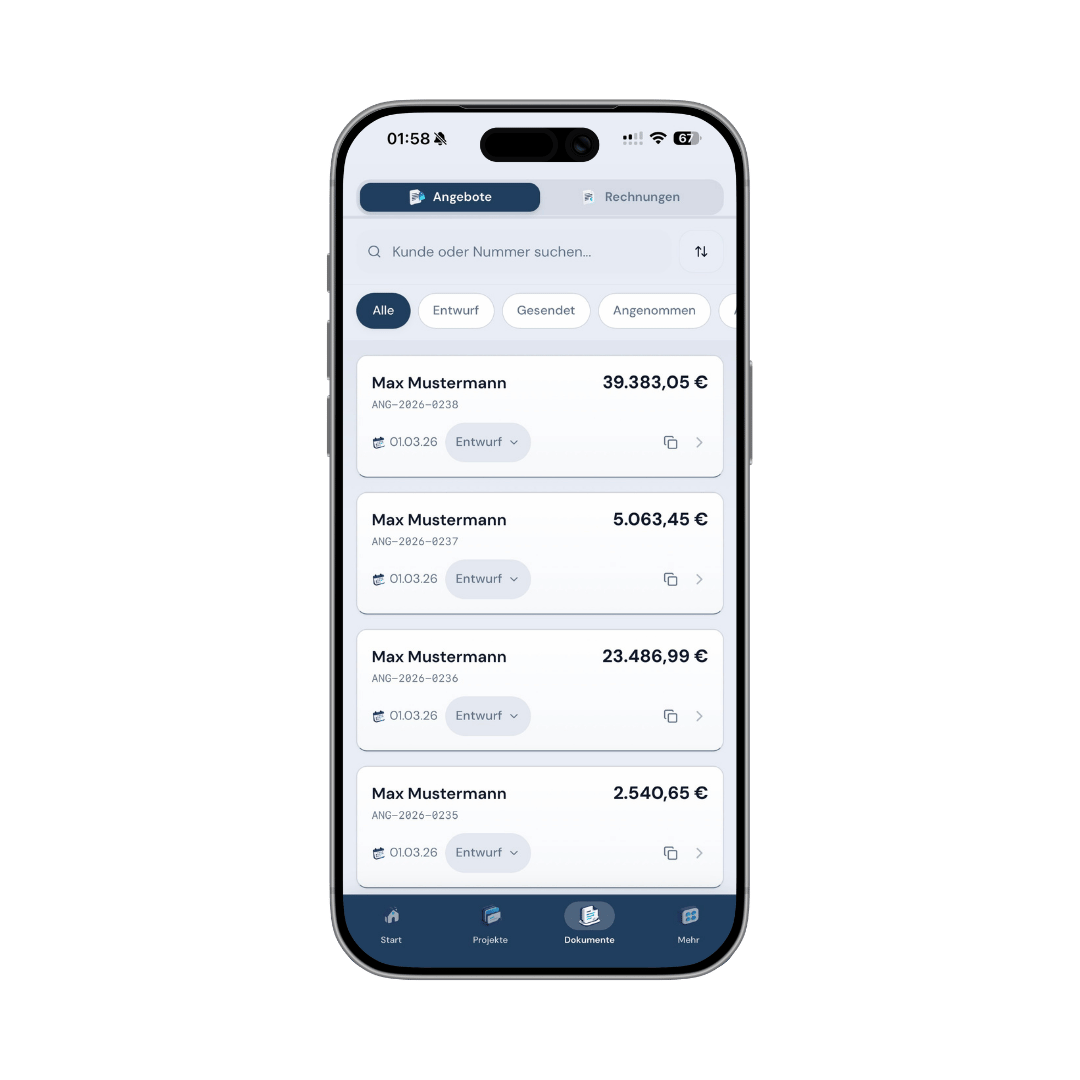
Rechnung in drei Blöcken
- 1
Kopf
Wer an wen, Datum, Nummer, Steuernummer.
- 2
Leistung
Was, wie viel, wann und wo – mit Einzelpreisen.
- 3
Beträge
Netto, Steuersatz, Steuer, Brutto, Zahlungsziel.
Normale Rechnung und Kleinbetragsrechnung
| Thema | Bis 250 € brutto | Über 250 € |
|---|---|---|
| Kundendaten | Nicht nötig | Name und Anschrift |
| Steuernummer, Rechnungsnummer | Nicht nötig | Pflicht |
| Beträge | Brutto und Steuersatz | Netto, Steuer, Brutto |
| E-Rechnung an Firmen | Nie Pflicht | Ab 2027/2028 Pflicht |
Checkliste
Die Pflichtangaben nach § 14 UStG
Diese Angaben muss jede Rechnung über 250 € enthalten. Sie gelten für Papier, PDF und E-Rechnung gleichermaßen.
- Vollständiger Name und Anschrift deines Betriebs und des Kunden
- Deine Steuernummer oder Umsatzsteuer-Identifikationsnummer
- Ausstellungsdatum der Rechnung
- Fortlaufende, einmalig vergebene Rechnungsnummer
- Menge und Art der gelieferten Gegenstände oder Umfang und Art der Leistung
- Zeitpunkt oder Zeitraum der Leistung – bei Anzahlungen der Tag der Zahlung, sofern er feststeht
- Nettobetrag, aufgeschlüsselt nach Steuersätzen, und vorab vereinbarte Minderungen wie Skonto
- Steuersatz und Steuerbetrag – oder der Hinweis auf eine Steuerbefreiung
- Bei Privatkunden und Arbeiten am Grundstück: Hinweis auf die zweijährige Aufbewahrungspflicht
Leistung
Leistungsbeschreibung: So konkret wie nötig
„Fliesenarbeiten laut Absprache“ reicht nicht. Die Leistung muss so beschrieben sein, dass sie eindeutig identifiziert werden kann. Bewährt haben sich Positionen mit Menge, Einheit und Einzelpreis, zum Beispiel „Wandfliesen 30 × 60 cm im Dünnbett verlegen, Bad OG, 24,5 m² à 58,00 €“.
Den Leistungszeitraum gibst du als Datum oder Zeitraum an, etwa „ausgeführt vom 06.10. bis 17.10.2026“. Der Hinweis „Leistungsdatum entspricht Rechnungsdatum“ ist nur korrekt, wenn das auch stimmt.
Nummer
Rechnungsnummer: Fortlaufend und nur einmal
Die Nummer muss einmalig sein. Lückenlos hochzählen ist nicht vorgeschrieben, aber am einfachsten. Buchstaben und Jahreszahlen sind erlaubt, etwa 2026-0142. Jede Abschlags-, Schluss- und Stornorechnung bekommt eine eigene Nummer.
Privatkunden
Zwei Besonderheiten bei Privatkunden
Erstens: Wenn du an einem Haus, einer Wohnung oder einem Grundstück arbeitest, musst du innerhalb von sechs Monaten nach Abschluss eine Rechnung ausstellen. Zweitens muss auf der Rechnung stehen, dass der Kunde sie zwei Jahre aufbewahren muss.
Ein bewährter Satz dafür: „Sie sind gesetzlich verpflichtet, diese Rechnung, einen Zahlungsbeleg oder eine andere beweiskräftige Unterlage zwei Jahre aufzubewahren. Die Frist beginnt mit Ablauf des Jahres, in dem die Rechnung ausgestellt wurde.“
Quellen: § 14 UStG: Ausstellung von Rechnungen · § 14b UStG: Aufbewahrung von Rechnungen
Empfehlung
Keine Pflicht, aber sinnvoll
Einige Angaben schreibt das Steuerrecht nicht vor, sie sparen dir aber Ärger und Rückfragen.
- Baustellenadresse, wenn sie von der Kundenadresse abweicht
- Arbeitskosten getrennt vom Material – damit Privatkunden den Steuerbonus nutzen können
- Zahlungsziel mit konkretem Datum, z. B. „zahlbar bis 14.11.2026“
- Bei Privatkunden: Hinweis auf Verzug 30 Tage nach Zugang
- Bankverbindung und Verwendungszweck
- Bezug auf Angebot oder Auftrag
Bis 250 €
Kleinbetragsrechnung: Weniger Pflichtangaben
Bei Rechnungen bis 250 € brutto reichen dein Name und deine Anschrift, das Datum, Menge und Art der Leistung sowie der Bruttobetrag mit Steuersatz. Das passt für kleine Reparaturen und Materialverkäufe. Bei Leistungen nach § 13b gilt die Erleichterung nicht.
Sonderfälle
Kleinunternehmer und § 13b
Als Kleinunternehmer weist du keine Umsatzsteuer aus, sondern schreibst einen Hinweis auf die Steuerbefreiung auf die Rechnung. Arbeitest du als Subunternehmer für einen anderen Baubetrieb, kann die Steuerschuld auf deinen Auftraggeber übergehen. Dann steht auf der Rechnung „Steuerschuldnerschaft des Leistungsempfängers“, und du rechnest ohne Umsatzsteuer ab.
Ablage
Wie lange du Rechnungen aufbewahren musst
Rechnungen musst du seit 2025 acht Jahre aufbewahren, gerechnet ab dem Ende des Jahres, in dem sie ausgestellt wurden. E-Rechnungen bewahrst du im elektronischen Original auf, nicht als Ausdruck.
Rechnung vor dem Versand prüfen
- 1Name und Anschrift beider Seiten
- 2Steuernummer oder USt-IdNr.
- 3Datum und neue Rechnungsnummer
- 4Leistung mit Menge, Einheit und Preis
- 5Leistungszeitraum
- 6Netto, Steuersatz, Steuer, Brutto
- 7Aufbewahrungshinweis bei Privatkunden und Arbeiten am Haus
- 8Zahlungsziel mit Datum
Typische Fehler, die du vermeiden solltest
Die Pflichtangaben sind schon vorbereitet
Zelino setzt Betriebsdaten, Steuernummer und die fortlaufende Rechnungsnummer automatisch ein. Hinweise für Kleinunternehmer und § 13b sowie ausgewiesene Arbeitskosten erscheinen, sobald du sie eingestellt hast.
- Fortlaufende Rechnungsnummern ohne Doppelungen
- Steuerhinweise für Kleinunternehmer und § 13b
- Arbeitskosten auf Wunsch getrennt ausgewiesen
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte. Zelino für iPhone laden
Häufige Fragen
Welche Angaben muss eine Handwerkerrechnung enthalten?
Namen und Anschriften, Steuernummer oder USt-IdNr., Datum, fortlaufende Rechnungsnummer, Art und Umfang der Leistung, Leistungszeitraum, Nettobetrag, Steuersatz und Steuerbetrag. Bei Arbeiten für Privatkunden an Haus oder Grundstück zusätzlich den Hinweis auf die zweijährige Aufbewahrungspflicht.
Reicht die Steuernummer auf der Rechnung?
Ja. Du kannst entweder die Steuernummer oder die Umsatzsteuer-Identifikationsnummer angeben.
Muss das Leistungsdatum auf die Rechnung?
Ja. Der Zeitpunkt oder Zeitraum der Leistung ist Pflicht. Bei mehrtägigen Arbeiten gibst du den Zeitraum an.
Wie lange muss ich Rechnungen aufbewahren?
Als Betrieb acht Jahre ab Ende des Ausstellungsjahres. Privatkunden müssen Handwerkerrechnungen für Arbeiten am Grundstück zwei Jahre aufbewahren.
Bis wann muss ich die Rechnung schreiben?
Bei Arbeiten an Haus, Wohnung oder Grundstück innerhalb von sechs Monaten nach Ausführung. Für deine Liquidität ist es natürlich besser, sofort abzurechnen.
Redaktion und Quellen
Von der Zelino Redaktion. Verantwortlich: Okan Bahadir · Zelino Studio. Quellen geprüft am 20.10.2026.
Die verlinkten Primärquellen belegen die jeweiligen fachlichen Angaben. Zeitpläne, Checklisten und gekennzeichnete Muster sind redaktionelle Arbeitshilfen. Anforderungen im Einzelfall klärst du mit deiner Handwerkskammer sowie deiner Rechts- oder Steuerberatung.
- § 14 UStG: Ausstellung von Rechnungen
Pflichtangaben, Rechnungsfrist bei Leistungen an Grundstücken, elektronische und sonstige Rechnung, Endrechnung nach Anzahlungen.
- § 14b UStG: Aufbewahrung von Rechnungen
Acht Jahre für Unternehmer, zwei Jahre für Privatkunden bei Leistungen im Zusammenhang mit einem Grundstück.
- § 33 UStDV: Rechnungen über Kleinbeträge
Vereinfachte Pflichtangaben für Rechnungen bis 250 € brutto.
Weiter lesen
Handwerker mit Privatkunden
Arbeitskosten nach § 35a ausweisen
Privatkunden fragen immer öfter: „Kann ich das absetzen?“ Wenn deine Rechnung die Arbeitskosten richtig ausweist, sparen sie bis zu 1.200 € Steuern – und du hast ein starkes Verkaufsargument.
Handwerksbetriebe mit Privat- und Firmenkunden
E-Rechnung für Handwerker
Die E-Rechnungspflicht klingt nach Aufwand. Für viele Handwerker mit Privatkunden ändert sich aber weniger als gedacht. So findest du in zwei Minuten heraus, was für deinen Betrieb gilt.
Handwerker, die ihre Rechnungen selbst schreiben
Stornorechnung und Korrektur
Falscher Betrag, falscher Kunde, vergessene Position: Das passiert jedem. Wichtig ist, wie du korrigierst. Löschen und neu schreiben ist der falsche Weg.