Von der Zelino Redaktion
§ 13b bei Bauleistungen: Wann du ohne Umsatzsteuer abrechnest
Subunternehmer im Bau? Dann lies das vor der nächsten Rechnung.
Wer als Subunternehmer für andere Baubetriebe arbeitet, rechnet oft ohne Umsatzsteuer ab. Ein Fehler kann teuer werden. So erkennst du in einer Minute, welche Rechnung die richtige ist.
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte
Für iPhone im App Store laden
Direkt zum passenden Abschnitt
Kurzantwort
Arbeitest du für einen Auftraggeber, der selbst nachhaltig Bauleistungen erbringt – etwa einen Generalunternehmer oder einen anderen Handwerksbetrieb –, schuldet er die Umsatzsteuer, nicht du. Du schreibst dann eine Nettorechnung ohne Umsatzsteuer mit dem Hinweis „Steuerschuldnerschaft des Leistungsempfängers“. Als Nachweis lässt du dir die Bescheinigung USt 1 TG vorlegen. Bei Privatkunden gilt § 13b nie.
Das Wichtigste zuerst
- § 13b gilt nur, wenn dein Kunde selbst Bauleistungen erbringt – mindestens 10 % seines weltweiten Umsatzes.
- Die Bescheinigung USt 1 TG vom Kunden gibt dir Sicherheit.
- Auf die Rechnung gehört der genaue Hinweis „Steuerschuldnerschaft des Leistungsempfängers“.
- Privatkunden, Hausverwaltungen und Vermieter bekommen eine normale Rechnung mit Umsatzsteuer.
Vom Wissen ins Machen · Zelino
Vom Angebot zur Rechnung. Auf deinem Handy.
Kunden und Leistungen erfassen, das Dokument prüfen und direkt versenden. Teste den Ablauf mit einem Musterauftrag, bevor du dich entscheidest.
- 1Kunden auswählen
- 2Leistungen erfassen
- 3Dokument prüfen
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte
Für iPhone im App Store laden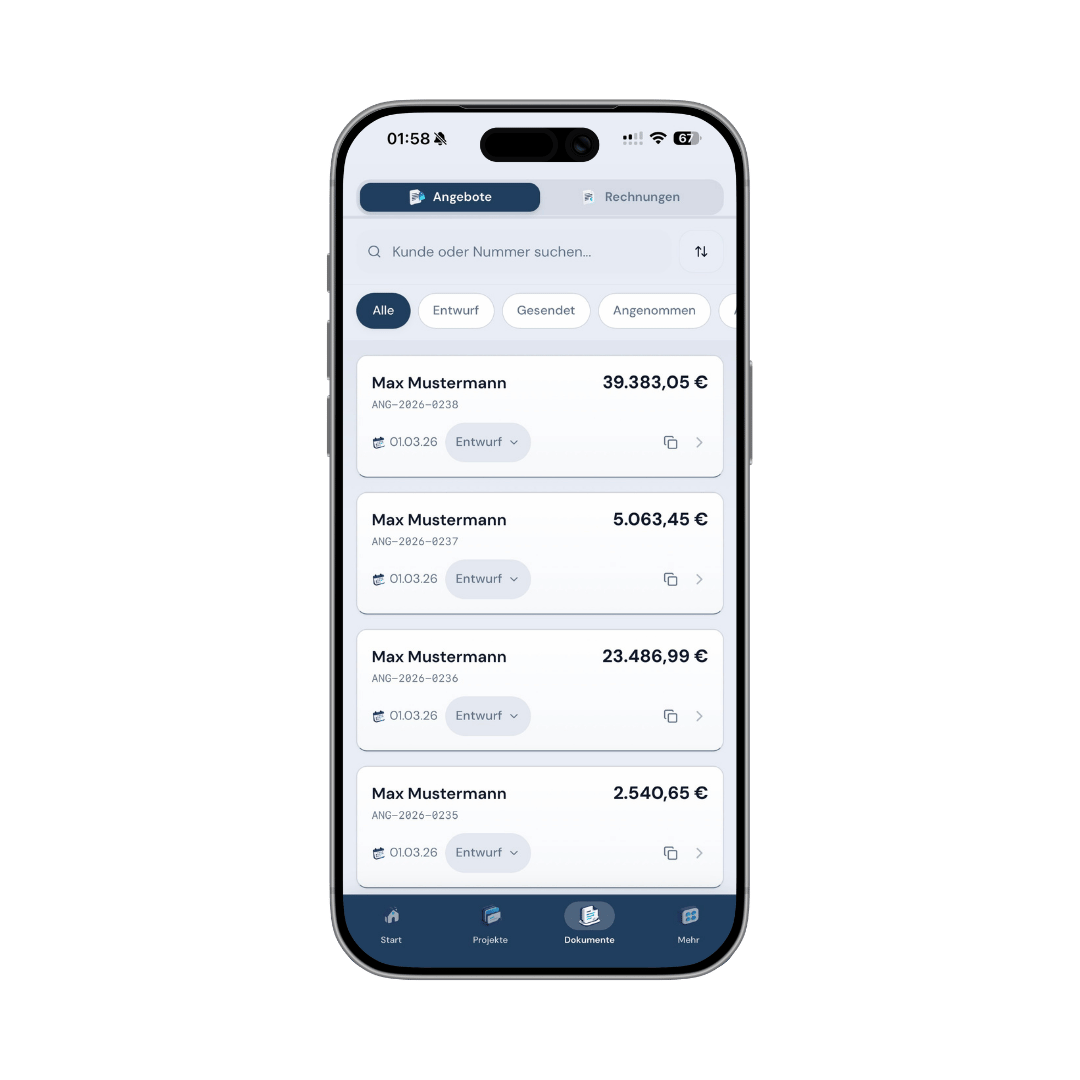
Der § 13b-Check vor der Rechnung
- 1
Bauleistung?
Arbeiten am Bauwerk, nicht Planung oder reine Lieferung.
- 2
Kunde baut selbst?
Bescheinigung USt 1 TG vorhanden?
- 3
Rechnung
Netto, ohne USt, mit Pflichthinweis.
Wer bekommt welche Rechnung?
| Thema | Mit Umsatzsteuer | Ohne USt (§ 13b) |
|---|---|---|
| Privatkunde | Ja | Nie |
| Hausverwaltung, Vermieter | In der Regel ja | Nur wenn selbst Bauleister |
| Generalunternehmer, Baufirma | Nur wenn kein Bauleister | In der Regel, mit USt 1 TG |
| Anderer Handwerksbetrieb | Wenn kein Bauleister | Wenn nachhaltig Bauleister |
Grundlage
Was § 13b bei Bauleistungen bedeutet
Normalerweise schreibst du Umsatzsteuer auf deine Rechnung und führst sie ans Finanzamt ab. Bei Bauleistungen dreht das Gesetz das unter Umständen um: Ist dein Auftraggeber selbst ein Unternehmer, der nachhaltig Bauleistungen erbringt, schuldet er die Steuer. Man spricht von Umkehr der Steuerschuld oder „Reverse Charge“.
Bauleistungen sind Arbeiten, mit denen ein Bauwerk hergestellt, instandgesetzt, verändert oder beseitigt wird – also typischerweise Fliesen, Putz, Estrich, Trockenbau, Dach oder Malerarbeiten am Gebäude. Planung und Bauüberwachung zählen nicht dazu.
Voraussetzung
Die 10-Prozent-Regel und die Bescheinigung USt 1 TG
Ein Auftraggeber erbringt nachhaltig Bauleistungen, wenn mindestens 10 % seines weltweiten Umsatzes aus Bauleistungen stammen. Ob er deine Leistung selbst für ein Bauvorhaben nutzt, spielt keine Rolle.
Weil du den Umsatz deines Kunden nicht kennst, gibt es einen Nachweis: Das Finanzamt stellt Baubetrieben die Bescheinigung USt 1 TG aus. Sie ist höchstens drei Jahre gültig. Liegt sie dir vor, rechnest du nach § 13b ab. Lass dir eine Kopie geben und leg sie beim Kunden ab.
Quellen: § 13b UStG: Leistungsempfänger als Steuerschuldner · ZDH: Hinweise zur Umsatzsteuer bei Bauleistungen
Muster
So sieht die § 13b-Rechnung aus
Die Rechnung enthält alle üblichen Pflichtangaben, aber keine Umsatzsteuer. Statt Steuersatz und Steuerbetrag steht der Pflichthinweis.
Mustertext: „Steuerschuldnerschaft des Leistungsempfängers. Die Umsatzsteuer für diese Leistung schuldet der Leistungsempfänger.“ Die Kurzform „Steuerschuldnerschaft des Leistungsempfängers“ ist vorgeschrieben, die Erklärung danach ist freiwillig.
- Nettobetrag = Rechnungsbetrag
- Kein Steuersatz, kein Steuerbetrag
- Pflichthinweis „Steuerschuldnerschaft des Leistungsempfängers“
- USt-IdNr. oder Steuernummer beider Seiten empfehlenswert
Auch bei § 13b-Rechnungen ziehst du Abschläge in der Schlussrechnung ab – nur eben ohne Steuerbeträge.
Quellen: § 14a UStG: Zusätzliche Pflichten in besonderen Fällen
Risiko
Was passiert, wenn du falsch abrechnest
Schreibst du Umsatzsteuer auf eine Rechnung, obwohl § 13b gilt, schuldest du diese Steuer zusätzlich dem Finanzamt, bis die Rechnung berichtigt ist. Rechnest du umgekehrt ohne Umsatzsteuer ab, obwohl der Kunde gar kein Bauleister ist, fehlt die Steuer – und das Finanzamt fordert sie von dir.
Fehlt die Bescheinigung oder bist du unsicher, klärst du das mit deinem Steuerberater, bevor die Rechnung rausgeht.
Quellen: § 14c UStG: Unrichtiger oder unberechtigter Steuerausweis
Abgrenzung
Privatkunden, Vermieter und Hausverwaltungen
Privatkunden sind keine Unternehmer – § 13b greift nie. Auch Vermieter und Hausverwaltungen erbringen meist selbst keine Bauleistungen und bekommen deshalb eine normale Rechnung mit Umsatzsteuer.
Bei Vermietern kann dafür ein anderes Thema auftauchen: die Bauabzugsteuer.
Nicht verwechseln
Bauabzugsteuer und Freistellungsbescheinigung
Die Bauabzugsteuer ist etwas anderes als § 13b. Unternehmerische Auftraggeber – auch Vermieter mit mehr als zwei Wohnungen – müssen 15 % des Bruttobetrags deiner Rechnung einbehalten und ans Finanzamt abführen, wenn du keine Freistellungsbescheinigung vorlegst. Kein Abzug ist nötig, wenn die Zahlungen an dich im Jahr unter 5.000 € bleiben – bei Auftraggebern, die ausschließlich steuerfrei vermieten, unter 15.000 €.
Die Freistellungsbescheinigung beantragst du bei deinem Finanzamt. Schick sie Firmenkunden am besten schon mit dem ersten Angebot, dann wird nichts einbehalten.
Checkliste § 13b
- 1Leistung ist eine Bauleistung
- 2Kunde ist Unternehmer und Bauleister
- 3Bescheinigung USt 1 TG liegt vor und ist gültig
- 4Rechnung ohne Umsatzsteuer
- 5Pflichthinweis wörtlich auf der Rechnung
- 6Eigene Freistellungsbescheinigung beim Kunden hinterlegt
Typische Fehler, die du vermeiden solltest
§ 13b-Rechnungen in Zelino
In Zelino schaltest du in den Rechnungseinstellungen § 13b ein. Die Rechnung erscheint dann ohne Umsatzsteuer und mit dem vorgeschriebenen Hinweis – auch bei Abschlags- und Schlussrechnungen.
- § 13b-Hinweis automatisch auf der Rechnung
- Abschläge und Schlussrechnung ohne Steuerbeträge
- Kunden und Projekte an einem Ort
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte. Zelino für iPhone laden
Häufige Fragen
Wann schreibe ich eine Rechnung ohne Umsatzsteuer?
Bei Bauleistungen an einen Unternehmer, der selbst nachhaltig Bauleistungen erbringt, und als Kleinunternehmer. In beiden Fällen gehört ein Pflichthinweis auf die Rechnung.
Was ist die Bescheinigung USt 1 TG?
Ein Nachweis des Finanzamts, dass ein Unternehmer nachhaltig Bauleistungen erbringt. Sie ist höchstens drei Jahre gültig und gibt dir Sicherheit bei der Abrechnung nach § 13b.
Gilt § 13b auch bei Privatkunden?
Nein. Bei Privatkunden schuldest immer du die Umsatzsteuer – außer du bist Kleinunternehmer.
Was muss bei § 13b auf der Rechnung stehen?
Alle üblichen Pflichtangaben ohne Umsatzsteuer und der Hinweis „Steuerschuldnerschaft des Leistungsempfängers“.
Was ist der Unterschied zwischen § 13b und Bauabzugsteuer?
Bei § 13b schuldet der Kunde die Umsatzsteuer. Bei der Bauabzugsteuer behält ein unternehmerischer Auftraggeber 15 % deines Rechnungsbetrags ein, wenn du keine Freistellungsbescheinigung vorlegst.
Redaktion und Quellen
Von der Zelino Redaktion. Verantwortlich: Okan Bahadir · Zelino Studio. Quellen geprüft am 20.10.2026.
Die verlinkten Primärquellen belegen die jeweiligen fachlichen Angaben. Zeitpläne, Checklisten und gekennzeichnete Muster sind redaktionelle Arbeitshilfen. Anforderungen im Einzelfall klärst du mit deiner Handwerkskammer sowie deiner Rechts- oder Steuerberatung.
- § 13b UStG: Leistungsempfänger als Steuerschuldner
Bauleistungen an Unternehmer, die selbst nachhaltig Bauleistungen erbringen, und Nachweis per Bescheinigung.
- § 14a UStG: Zusätzliche Pflichten in besonderen Fällen
Pflichthinweis „Steuerschuldnerschaft des Leistungsempfängers“ bei § 13b-Leistungen.
- ZDH: Hinweise zur Umsatzsteuer bei Bauleistungen
Praxisüberblick des Handwerksverbands zu § 13b UStG und der Bescheinigung USt 1 TG.
- § 14c UStG: Unrichtiger oder unberechtigter Steuerausweis
Wer zu viel oder unberechtigt Umsatzsteuer ausweist, schuldet sie dem Finanzamt.
- § 48 EStG: Steuerabzug bei Bauleistungen
15 % Bauabzugsteuer, Freistellungsbescheinigung und Freigrenzen.
Weiter lesen
Handwerker, die ihre Rechnungen selbst schreiben
Pflichtangaben einer Rechnung
Fehlt eine Pflichtangabe, kann dein Firmenkunde die Vorsteuer nicht ziehen und schickt die Rechnung zurück. Mit dieser Liste stimmt jede Rechnung beim ersten Mal.
Handwerksbetriebe mit Aufträgen über mehrere Tage oder Wochen
Abschlags- und Schlussrechnung
Bei größeren Aufträgen musst du nicht bis zum Schluss auf dein Geld warten. So stellst du Abschläge nach Baufortschritt und ziehst sie in der Schlussrechnung sauber ab – mit Zahlen zum Nachrechnen.
Handwerksbetriebe mit Privat- und Firmenkunden
E-Rechnung für Handwerker
Die E-Rechnungspflicht klingt nach Aufwand. Für viele Handwerker mit Privatkunden ändert sich aber weniger als gedacht. So findest du in zwei Minuten heraus, was für deinen Betrieb gilt.