Von der Zelino Redaktion
Handwerkerbonus: Arbeitskosten auf der Rechnung richtig ausweisen
Bis zu 1.200 € Steuervorteil für deine Kunden.
Privatkunden fragen immer öfter: „Kann ich das absetzen?“ Wenn deine Rechnung die Arbeitskosten richtig ausweist, sparen sie bis zu 1.200 € Steuern – und du hast ein starkes Verkaufsargument.
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte
Für iPhone im App Store laden
Direkt zum passenden Abschnitt
Kurzantwort
Privatkunden können 20 % der Arbeitskosten einer Handwerkerrechnung von ihrer Einkommensteuer abziehen, höchstens 1.200 € im Jahr. Voraussetzung: Die Rechnung weist Arbeits-, Maschinen- und Fahrtkosten getrennt vom Material aus, und der Kunde überweist den Betrag. Barzahlung zählt nicht. Geplant ist, den Bonus ab 2027 auf 15 % und höchstens 900 € zu senken; Stand 20.10.2026 ist das noch nicht beschlossen.
Das Wichtigste zuerst
- Begünstigt sind Lohn, Maschinen- und Fahrtkosten inklusive Umsatzsteuer – nicht das Material.
- Der Höchstbetrag von 1.200 € ist mit 6.000 € Arbeitskosten im Jahr ausgeschöpft.
- Nur Überweisung zählt. Bar bezahlte Rechnungen erkennt das Finanzamt nicht an.
- Maßgeblich ist das Jahr der Zahlung – relevant, falls der Bonus 2027 sinkt.
Vom Wissen ins Machen · Zelino
Vom Angebot zur Rechnung. Auf deinem Handy.
Kunden und Leistungen erfassen, das Dokument prüfen und direkt versenden. Teste den Ablauf mit einem Musterauftrag, bevor du dich entscheidest.
- 1Kunden auswählen
- 2Leistungen erfassen
- 3Dokument prüfen
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte
Für iPhone im App Store laden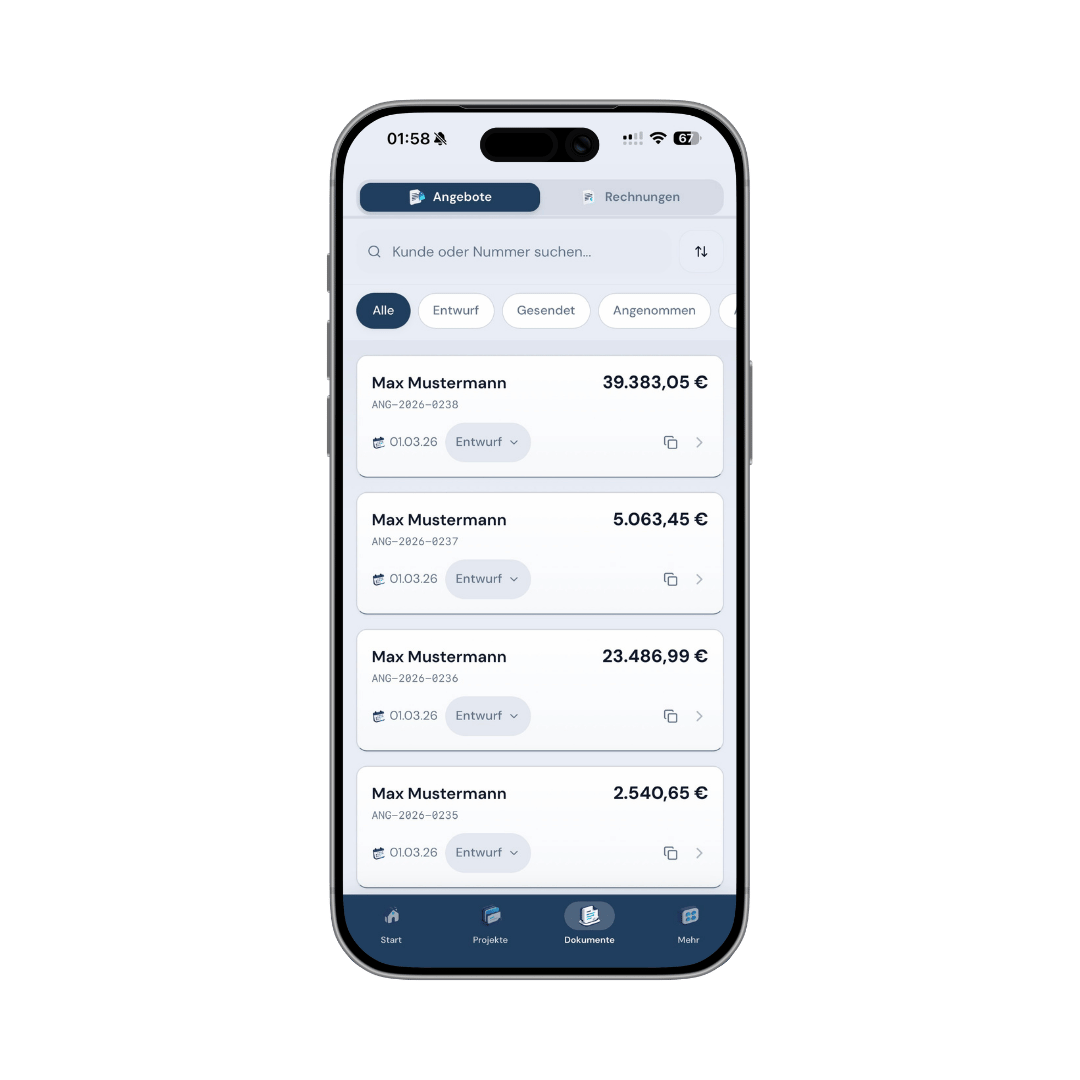
So bekommt dein Kunde den Steuervorteil
- 1
Ausweisen
Arbeitskosten getrennt oder prozentual auf der Rechnung.
- 2
Überweisen
Kunde zahlt aufs Konto, nicht bar.
- 3
Eintragen
Kunde gibt die Arbeitskosten in der Steuererklärung an.
Was zählt als Arbeitskosten?
| Thema | Begünstigt | Nicht begünstigt |
|---|---|---|
| Personal | Arbeitslohn, Meister- und Gesellenstunden | – |
| Geräte | Maschinen- und Gerätekosten | Gekauftes Gerät, das beim Kunden bleibt |
| Fahrt | Anfahrt und Fahrtkosten | – |
| Material | – | Fliesen, Farbe, Kleber und anderes Material |
Grundlage
So funktioniert der Steuerbonus für Handwerkerleistungen
Wer als Privatperson in seinem Haushalt Renovierungs-, Erhaltungs- oder Modernisierungsarbeiten machen lässt, kann 20 % der Arbeitskosten direkt von der Einkommensteuer abziehen. Der Höchstbetrag liegt bei 1.200 € im Jahr, das entspricht 6.000 € Arbeitskosten. Das gilt für Eigentümer und Mieter, auch für Arbeiten am Garten oder an der Fassade.
Nicht begünstigt sind Neubaumaßnahmen und Arbeiten, die bereits öffentlich gefördert werden, etwa mit einem KfW-Darlehen oder steuerfreien Zuschüssen.
Quellen: § 35a EStG: Steuerermäßigung für Handwerkerleistungen
Deine Rechnung
Was auf deiner Rechnung stehen muss
Das Finanzamt muss aus der Rechnung erkennen können, wie hoch die Arbeitskosten sind. Am einfachsten trennst du Lohn- und Materialpositionen und schreibst unter die Summe einen eigenen Satz.
Mustersatz: „Im Rechnungsbetrag enthaltene Arbeits-, Maschinen- und Fahrtkosten nach § 35a EStG: 5.200,00 € netto zzgl. 988,00 € USt = 6.188,00 €.“
Bei Pauschalpreisen darfst du den Anteil der Arbeitskosten auch prozentual auf der Rechnung angeben, etwa „Anteil Arbeitskosten: 70 %“. Eine nachträgliche Schätzung durch den Kunden erkennt die Finanzverwaltung dagegen in der Regel nicht an.
Rechenbeispiel
Beispiel: Was dein Kunde spart
Ein Maler streicht eine Wohnung. Die Rechnung: Arbeitskosten 2.800 € netto, Material 900 € netto, zusammen 3.700 € netto plus 703 € Umsatzsteuer = 4.403 €.
Begünstigt sind die Arbeitskosten inklusive Umsatzsteuer: 2.800 € × 1,19 = 3.332 €. Davon 20 % = 666,40 €. Um diesen Betrag sinkt die Einkommensteuer des Kunden – sofern er in diesem Jahr den Höchstbetrag nicht schon mit anderen Handwerkerrechnungen ausgeschöpft hat.
Frei gewähltes Rechenbeispiel. Ob und in welcher Höhe sich der Bonus beim Kunden auswirkt, hängt von seiner Steuer ab.
Zahlung
Ohne Überweisung kein Steuerbonus
Der Kunde muss auf dein Konto überweisen oder per Karte zahlen. Barzahlung – auch mit Quittung – erkennt das Finanzamt nicht an. Schreib das ruhig als Service-Hinweis auf die Rechnung: „Bitte überweisen Sie den Betrag, damit Sie die Arbeitskosten steuerlich geltend machen können.“
Quellen: § 35a EStG: Steuerermäßigung für Handwerkerleistungen
Aktuell
Geplante Kürzung ab 2027: Was du Kunden sagen kannst
Die Bundesregierung will den Handwerkerbonus im Rahmen der Einkommensteuerreform auf 15 % der Arbeitskosten und höchstens 900 € im Jahr senken. Der Bundestag hat den Entwurf im Oktober 2026 in erster Lesung beraten und an die Ausschüsse überwiesen. Beschlossen ist die Änderung damit noch nicht.
Für den Steuerbonus zählt das Jahr, in dem der Kunde bezahlt. Falls die Kürzung kommt, sind Arbeiten, die 2026 abgerechnet und bezahlt werden, noch zum vollen Satz begünstigt. Das ist ein ehrliches Argument, offene Aufträge noch in diesem Jahr abzuschließen und schnell abzurechnen.
Stand 20.10.2026. Wir aktualisieren den Artikel, sobald Bundestag und Bundesrat entschieden haben.
Quellen: Deutscher Bundestag: Erste Lesung Einkommensteuerreform (Oktober 2026)
Vertrieb
Der Steuerbonus als Verkaufsargument
Viele Kunden kennen den Bonus, wissen aber nicht, was er konkret bringt. Rechne es im Angebot kurz vor: „Bei diesem Angebot entfallen rund 4.200 € auf Arbeitskosten. Davon können Sie voraussichtlich 20 % von Ihrer Steuer abziehen.“ Das senkt den gefühlten Preis, ohne dass du Rabatt gibst.
Checkliste für § 35a-taugliche Rechnungen
- 1Arbeits- und Materialpositionen getrennt
- 2Summe der Arbeitskosten mit Umsatzsteuer genannt
- 3Maschinen- und Fahrtkosten den Arbeitskosten zugeordnet
- 4Bei Pauschalpreis: Anteil Arbeitskosten in Prozent
- 5Hinweis: bitte überweisen
- 6Leistungsort (Haushalt des Kunden) erkennbar
Typische Fehler, die du vermeiden solltest
Arbeitskosten automatisch ausgewiesen
In Zelino hinterlegst du bei jeder Position den enthaltenen Lohnanteil. Auf der Rechnung erscheinen die Arbeitskosten dann automatisch als eigene Zeile mit Umsatzsteuer – fertig für die Steuererklärung deines Kunden.
- Arbeitskosten als eigene Zeile auf der Rechnung
- Zeiten aus der Zeiterfassung übernehmen
- Rechnung direkt vom Handy senden
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte. Zelino für iPhone laden
Häufige Fragen
Wie muss eine Handwerkerrechnung aussehen, damit der Kunde sie absetzen kann?
Die Arbeits-, Maschinen- und Fahrtkosten müssen getrennt vom Material oder als Prozentanteil ausgewiesen sein. Außerdem muss der Kunde per Überweisung oder Karte zahlen.
Wie viel Steuern spart mein Kunde maximal?
20 % der Arbeitskosten, höchstens 1.200 € im Jahr. Dafür reichen 6.000 € Arbeitskosten. Geplant ist eine Senkung ab 2027 auf 15 % und 900 €, Stand Oktober 2026 noch nicht beschlossen.
Zählen Anfahrtskosten zu den Arbeitskosten?
Ja. Fahrt- und Maschinenkosten gehören zu den begünstigten Arbeitskosten, das Material nicht.
Gilt der Handwerkerbonus bei Barzahlung?
Nein. Der Kunde muss auf das Konto des Handwerkers zahlen. Barzahlungen werden nicht anerkannt.
Muss ich den Lohnanteil bei einem Pauschalpreis angeben?
Wenn der Kunde den Bonus nutzen will, ja. Bei Pauschalpreisen reicht ein prozentualer Anteil der Arbeitskosten auf der Rechnung.
Gilt die geplante Kürzung schon für Rechnungen aus 2026?
Nach dem Entwurf soll die Änderung erst ab 2027 gelten. Maßgeblich ist das Jahr der Zahlung. Stand 20.10.2026 ist die Kürzung noch nicht beschlossen.
Redaktion und Quellen
Von der Zelino Redaktion. Verantwortlich: Okan Bahadir · Zelino Studio. Quellen geprüft am 20.10.2026.
Die verlinkten Primärquellen belegen die jeweiligen fachlichen Angaben. Zeitpläne, Checklisten und gekennzeichnete Muster sind redaktionelle Arbeitshilfen. Anforderungen im Einzelfall klärst du mit deiner Handwerkskammer sowie deiner Rechts- oder Steuerberatung.
- § 35a EStG: Steuerermäßigung für Handwerkerleistungen
20 % der Arbeitskosten, höchstens 1.200 € im Jahr; Rechnung und unbare Zahlung als Voraussetzung.
- ZDH: Steuerbonus für Handwerkerleistungen (Flyer)
Praxishinweise des Handwerksverbands zum getrennten oder prozentualen Ausweis der Arbeitskosten.
- Deutscher Bundestag: Erste Lesung Einkommensteuerreform (Oktober 2026)
Geplante Absenkung des Handwerkerbonus auf 15 % und höchstens 900 €; Stand: an die Ausschüsse überwiesen.
Weiter lesen
Handwerker, die ihre Rechnungen selbst schreiben
Pflichtangaben einer Rechnung
Fehlt eine Pflichtangabe, kann dein Firmenkunde die Vorsteuer nicht ziehen und schickt die Rechnung zurück. Mit dieser Liste stimmt jede Rechnung beim ersten Mal.
Maler- und Lackiererbetriebe, Raumgestalter und Renovierungsbetriebe
Rechnung schreiben als Maler
Von Abkleben und Spachteln bis Lackieren und Material: So baust du als Maler eine verständliche Rechnung auf, die Rückfragen reduziert und schneller bezahlt wird.
Handwerksbetriebe, die Arbeiten nach Stunden abrechnen
Regiebericht und Stundenzettel
Zusatzarbeiten nach Aufwand sind schnell gemacht und schwer bezahlt zu bekommen. Ein sauberer Regiebericht mit Unterschrift macht aus „Das war doch nicht abgesprochen“ eine klare Rechnung.