Von der Zelino Redaktion
Kleinunternehmerregelung im Handwerk: Lohnt sie sich für dich?
Weniger Bürokratie – aber nicht immer weniger Kosten.
Ohne Umsatzsteuer abrechnen klingt verlockend. Im Handwerk ist die Grenze aber schnell erreicht, und die Vorsteuer aufs Material geht verloren. So rechnest du nach, ob es sich lohnt.
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte
Für iPhone im App Store laden
Direkt zum passenden Abschnitt
Kurzantwort
Kleinunternehmer bist du, wenn dein Umsatz im Vorjahr höchstens 25.000 € betrug und im laufenden Jahr 100.000 € nicht übersteigt. Du weist dann keine Umsatzsteuer aus, darfst aber auch keine Vorsteuer aus Material und Werkzeug ziehen. Auf jede Rechnung gehört ein Hinweis auf die Steuerbefreiung. Im Handwerk lohnt sich das vor allem bei wenig Material und vielen Privatkunden.
Das Wichtigste zuerst
- Grenzen seit 2025: 25.000 € im Vorjahr, 100.000 € im laufenden Jahr.
- Wer im laufenden Jahr 100.000 € überschreitet, ist ab diesem Umsatz sofort steuerpflichtig.
- Vorteil bei Privatkunden: Bei gleichem Nettopreis bist du rund 16 % günstiger als mit Umsatzsteuer.
- Nachteil: Die Umsatzsteuer auf Material, Werkzeug und Fahrzeug bekommst du nicht zurück.
Vom Wissen ins Machen · Zelino
Vom Angebot zur Rechnung. Auf deinem Handy.
Kunden und Leistungen erfassen, das Dokument prüfen und direkt versenden. Teste den Ablauf mit einem Musterauftrag, bevor du dich entscheidest.
- 1Kunden auswählen
- 2Leistungen erfassen
- 3Dokument prüfen
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte
Für iPhone im App Store laden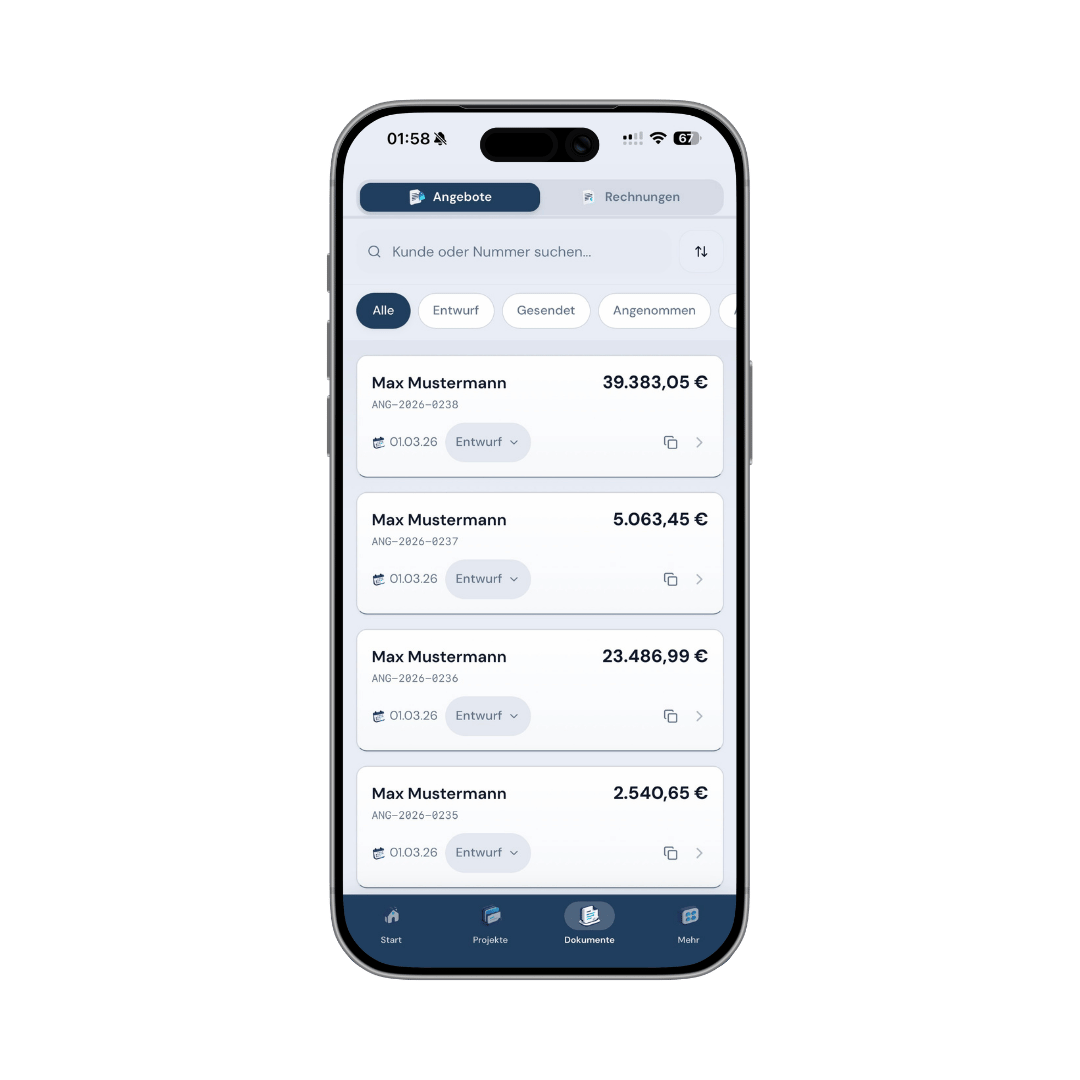
Passt die Regelung zu dir?
- 1
Umsatz prüfen
Vorjahr höchstens 25.000 €, dieses Jahr unter 100.000 €?
- 2
Kunden prüfen
Mehr Privat- oder Firmenkunden?
- 3
Material prüfen
Wie viel Vorsteuer würdest du verlieren?
Kleinunternehmer oder Regelbesteuerung?
| Thema | Kleinunternehmer | Regelbesteuerung |
|---|---|---|
| Rechnung | Ohne USt, mit Hinweis | Mit 19 % USt |
| Vorsteuer | Kein Abzug | Abzug aus Einkäufen |
| Voranmeldung | Entfällt | Monatlich oder vierteljährlich |
| Passt eher zu | Privatkunden, wenig Material | Firmenkunden, viel Material |
Grenzen
Die Umsatzgrenzen seit 2025
Seit dem 1. Januar 2025 gilt: Dein Gesamtumsatz durfte im Vorjahr höchstens 25.000 € betragen und darf im laufenden Jahr 100.000 € nicht überschreiten. Vorher lagen die Grenzen bei 22.000 € und 50.000 €.
Neu ist auch: Es gibt keine Prognose mehr. Überschreitest du im laufenden Jahr 100.000 €, ist bereits der Umsatz steuerpflichtig, mit dem du die Grenze reißt. Lag dein Umsatz im Vorjahr über 25.000 €, bist du ab 1. Januar regelbesteuert.
Praxis
Warum die Grenze im Handwerk schnell erreicht ist
25.000 € Umsatz klingen nach viel. Im Handwerk sind das aber oft nur zwei Badsanierungen oder ein paar Wochen Fassade, Material eingerechnet. Wer Vollzeit selbstständig arbeitet, liegt meist im ersten vollen Jahr darüber.
Für Gründer im ersten Jahr und Nebengewerbe kann die Regelung trotzdem passen: Ein Maler im Nebenerwerb mit 1.500 € Umsatz im Monat bleibt deutlich unter der Grenze.
Rechenbeispiel
Beispiel: Was du gewinnst und was du verlierst
Ein Solo-Handwerker macht 22.000 € Umsatz im Jahr, davon kauft er für 8.000 € netto Material und Werkzeug ein.
Als Kleinunternehmer stellt er seinen Privatkunden 22.000 € in Rechnung und behält alles. Die Umsatzsteuer auf seine Einkäufe – 1.520 € – zahlt er selbst. Mit Regelbesteuerung müsste er von Privatkunden 26.180 € verlangen, um ebenfalls 22.000 € zu behalten, bekäme aber die 1.520 € Vorsteuer zurück.
Für Privatkunden ist der Kleinunternehmer damit rund 16 % günstiger – ein echter Wettbewerbsvorteil. Arbeitet er dagegen für Firmen, die sich die Umsatzsteuer ohnehin erstatten lassen, bringt ihm die Regelung keinen Preisvorteil, nur den Verlust der Vorsteuer.
Frei gewähltes Rechenbeispiel ohne Einkommensteuer und Sozialabgaben.
Muster
Der Pflichthinweis auf der Rechnung
Als Kleinunternehmer darfst du keine Umsatzsteuer ausweisen. Tust du es trotzdem, schuldest du sie dem Finanzamt. Auf jede Rechnung gehört ein Hinweis auf die Steuerbefreiung, auch auf Kleinbetragsrechnungen.
Bewährter Mustertext: „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“
Quellen: § 34a UStDV: Rechnungen von Kleinunternehmern · § 14c UStG: Unrichtiger oder unberechtigter Steuerausweis
E-Rechnung
Kleinunternehmer und E-Rechnung
Kleinunternehmer müssen keine E-Rechnungen ausstellen, auch nicht an Firmenkunden. Empfangen müssen sie E-Rechnungen aber seit 2025 – etwa vom Großhändler – und im Original aufbewahren.
Entscheidung
Freiwillig verzichten und wechseln
Du kannst auf die Kleinunternehmerregelung verzichten, auch wenn du unter der Grenze liegst – etwa, weil du teure Investitionen machst oder vor allem für Firmen arbeitest. An diesen Verzicht bist du dann fünf Jahre gebunden. Sprich die Entscheidung deshalb mit deinem Steuerberater durch.
Wer die Grenze reißt, muss ab dem Wechsel Rechnungen mit Umsatzsteuer schreiben und Voranmeldungen abgeben. Plane den Übergang rechtzeitig und informiere Stammkunden, dass sich der Bruttopreis ändert.
Checkliste Kleinunternehmer
- 1Umsatz Vorjahr höchstens 25.000 €
- 2Umsatz laufendes Jahr laufend im Blick (100.000 €)
- 3Hinweis auf § 19 UStG auf jeder Rechnung
- 4Keine Umsatzsteuer ausgewiesen
- 5Vorsteuerverlust durchgerechnet
- 6E-Rechnungen empfangen und archiviert
Typische Fehler, die du vermeiden solltest
Kleinunternehmer-Rechnungen mit Zelino
In Zelino stellst du einmal ein, dass du Kleinunternehmer bist. Alle Angebote und Rechnungen erscheinen dann ohne Umsatzsteuer und mit dem passenden Hinweis. Wechselst du später zur Regelbesteuerung, änderst du nur die Einstellung.
- Hinweis nach § 19 UStG automatisch
- Wechsel zur Regelbesteuerung mit einer Einstellung
- 14 Tage kostenlos testen
14 Tage gratis · bis zu 10 Dokumente · ohne Kreditkarte. Zelino für iPhone laden
Häufige Fragen
Bis wann bin ich als Handwerker Kleinunternehmer?
Solange dein Umsatz im Vorjahr höchstens 25.000 € betrug und im laufenden Jahr 100.000 € nicht übersteigt.
Was passiert, wenn ich 25.000 € überschreite?
Liegt dein Umsatz eines Jahres über 25.000 €, bist du ab dem folgenden 1. Januar regelbesteuert. Überschreitest du im laufenden Jahr 100.000 €, gilt die Regelbesteuerung sofort ab diesem Umsatz.
Was muss ich als Kleinunternehmer auf die Rechnung schreiben?
Einen Hinweis auf die Steuerbefreiung, zum Beispiel: „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“
Lohnt sich die Kleinunternehmerregelung im Handwerk?
Vor allem bei vielen Privatkunden und wenig Material. Bei hohen Materialkosten, Investitionen oder überwiegend Firmenkunden ist die Regelbesteuerung oft günstiger.
Müssen Kleinunternehmer E-Rechnungen schreiben?
Nein, aber sie müssen E-Rechnungen empfangen und aufbewahren können.
Redaktion und Quellen
Von der Zelino Redaktion. Verantwortlich: Okan Bahadir · Zelino Studio. Quellen geprüft am 20.10.2026.
Die verlinkten Primärquellen belegen die jeweiligen fachlichen Angaben. Zeitpläne, Checklisten und gekennzeichnete Muster sind redaktionelle Arbeitshilfen. Anforderungen im Einzelfall klärst du mit deiner Handwerkskammer sowie deiner Rechts- oder Steuerberatung.
- § 19 UStG: Besteuerung der Kleinunternehmer
Umsatzgrenzen von 25.000 € im Vorjahr und 100.000 € im laufenden Jahr seit 2025.
- § 34a UStDV: Rechnungen von Kleinunternehmern
Pflichtangaben und Hinweis auf die Steuerbefreiung; Kleinunternehmer dürfen weiter Papier- oder PDF-Rechnungen schreiben.
- § 14c UStG: Unrichtiger oder unberechtigter Steuerausweis
Wer zu viel oder unberechtigt Umsatzsteuer ausweist, schuldet sie dem Finanzamt.
Weiter lesen
Angehende Selbstständige und frischgebackene Meister
Nach dem Meister selbstständig machen
Den Meister in der Tasche – und jetzt? So bereitest du deinen eigenen Handwerksbetrieb vor, klärst die Anmeldungen und kommst geordnet zum ersten Auftrag.
Handwerker, die ihre Rechnungen selbst schreiben
Pflichtangaben einer Rechnung
Fehlt eine Pflichtangabe, kann dein Firmenkunde die Vorsteuer nicht ziehen und schickt die Rechnung zurück. Mit dieser Liste stimmt jede Rechnung beim ersten Mal.
Handwerker vor der Gründung
Gründungskosten im Handwerk planen
Werkzeug und Transporter sind erst der Anfang. So baust du ein Startbudget auf, das auch Anlaufzeit, laufende Ausgaben und dein Privatleben berücksichtigt.